PhonePe UPI Payments, Loan App
PhonePeشؤون ماليةموثّق

- 4.99K التقييمات
- 4.6
- التنزيلات
- +1,000,000,000
- السعر
- Free
مواصفات التطبيق
- الإصدار
- 26.09.11.0
- تم التحديث
- التنزيلات
- +1,000,000,000
- يتطلب
- 7.0
- السعر
- Free
- التصنيف العمري
- PEGI 3
لقطات الشاشة
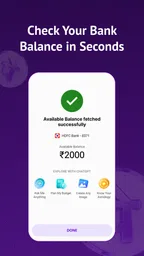
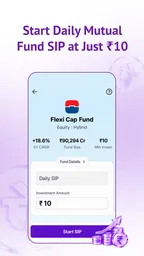
 تحليل من Appwesome
في يوم مزدحم، أريد أحيانًا دفع ثمن مشترياتي وشحن هاتفي من دون أن أتنقل بين خدمات كثيرة. هنا تبدو PhonePe مفيدة: فهي تطبيق مالي يجمع مدفوعات UPI والشحن مع خيارات مثل القروض الشخصية والاستثمار والتأمين. لكن جمع هذه الأدوات لا يعني أنها تناسب الجميع، ولا يجعل القرارات المالية المعقدة سهلة تلقائيًا. سأوضح ما الذي يجعلها عملية للاستخدام اليومي، ومتى أفضّل تطبيقًا مصرفيًا أو خدمة أكثر تخصصًا.
كيف أقرر إن كانت تناسبني؟
أسأل نفسي أولًا: هل أستخدم UPI بانتظام، وهل سأستفيد من وجود الشحن وبعض الخدمات الأخرى بجوار الدفع؟ إذا كانت الإجابة نعم، فوجود نقطة دخول واحدة قد يوفر وقتًا ويقلل التبديل بين التطبيقات. أما إذا كنت أحتاج إلى إجراء مصرفي محدود أو أفضل واجهة لا تعرض إلا وظيفة واحدة، فقد تكون أداة البنك أو تطبيق دفع أبسط أريح لي.
من المفيد أيضًا الفصل بين نوعين من الاستخدام. الدفع والشحن غالبًا عمليتان مباشرتان، بينما القرض أو الاستثمار أو التأمين قرارات لها آثار أطول. لذلك لا أضعها في خانة واحدة لمجرد ظهورها داخل الواجهة نفسها: أتعامل مع الأولى كمهام يومية، وأمنح الثانية وقتًا للقراءة والمقارنة.
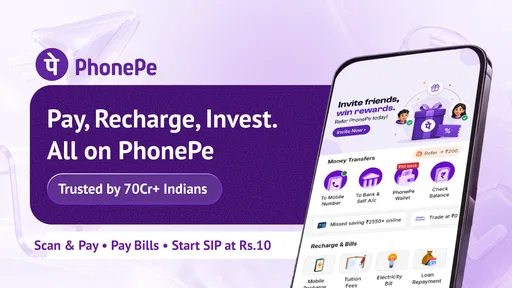
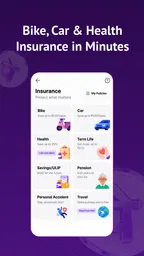
أستخدم PhonePe كأداة مالية يومية أكثر من كونه تطبيقًا لمهمة واحدة. ففكرته الأساسية واضحة: إنجاز المدفوعات عبر UPI، شحن الرصيد، الوصول إلى خدمات مالية مثل القروض الشخصية وصناديق الاستثمار المشتركة وبطاقات الائتمان والتأمين من مكان واحد. لكن قيمة التطبيق الحقيقية لا تظهر في كثرة الخيارات وحدها؛ تظهر عندما تريد تقليل التنقل بين تطبيق دفع وتطبيق شحن وخدمة مالية أخرى. رأيي المختصر أن PhonePe مناسب جدًا لمن يعيش في الهند ويستخدم UPI باستمرار، بينما يحتاج المستخدم الحذر إلى التعامل مع الخدمات الائتمانية والاستثمارية باعتبارها قرارات مالية، لا أزرارًا سريعة داخل تطبيق.
تجربتي مع التطبيق وطريقة استخدامه اليومية
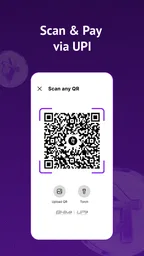
عند فتح التطبيق، أشعر أن تصميمه موجه إلى الاستخدام المتكرر: دفع، تحويل، شحن، ثم العودة إلى سجل العمليات عند الحاجة. هذا مهم لأن تطبيقات الدفع لا تُقاس فقط بعدد الخدمات، بل بمدى سهولة العثور على الإجراء الذي أريده في لحظة مستعجلة. في موقف عادي، مثل شراء حاجيات من متجر صغير، أفتح PhonePe، أستخدم طريقة الدفع عبر UPI، أراجع المبلغ والجهة المستلمة، ثم أؤكد العملية. الخطوات ليست معقدة، لكنني لا أتعامل مع شاشة التأكيد كإجراء شكلي؛ مراجعة الاسم والمبلغ قبل الإرسال عادة ضرورية، خصوصًا عندما تكون المدفوعات متكررة.
الاعتماد على UPI يجعل التطبيق عمليًا لمن يريد تقليل استخدام النقد أو تجنب تبديل التطبيقات عند الدفع. وبما أن التطبيق لا يقتصر على التحويلات، أستطيع الانتقال منه إلى شحن الرصيد أو استكشاف خدمات مالية أخرى. هذه المركزية مفيدة، لكنها تحمل جانبًا مزعجًا: كلما زادت الخدمات في الواجهة، زادت احتمالية أن يبدو التطبيق مزدحمًا لمن يريد وظيفة واحدة فقط. لذلك أراه أفضل لمن يستفيد فعلًا من أكثر من قسم، وليس لمن يبحث عن محفظة شديدة البساطة.
يعمل التطبيق على أجهزة تبدأ من Android 7.0، وهذا يجعله قابلًا للاستخدام على عدد واسع من الهواتف التي لم تعد حديثة. وهو متاح مجانًا، مع تصنيف عمري PEGI 3، ما يوضح أن التطبيق نفسه ليس موجهًا إلى محتوى ترفيهي أو حساس من ناحية العمر. مع ذلك، العمر المسموح للتطبيق لا يعني أن كل قرار مالي داخله مناسب لأي شخص؛ القرض أو الاستثمار يحتاجان إلى قراءة الشروط وفهم الالتزام قبل المتابعة.
مقالات أخرى للقراءة
كل المقالات
 Roblox
روبلوكس: متعة اكتشاف اللعبة التالية رغم تفاوت الجودة
من مطاردة قصيرة إلى عالم كامل صنعه لاعبون آخرون، تكمن جاذبية روبلوكس في تبديل الإيقاع باستمرار؛ لكن هذا التنوع يترك تفاوتًا واضحًا في الجودة.
اقرأ المقال: روبلوكس: متعة اكتشاف اللعبة التالية رغم تفاوت الجودة
 Plants vs. Zombies™
عباد الشمس يضبط إيقاع المعركة في Plants vs. Zombies
ليست زراعة عباد الشمس تفصيلاً اقتصادياً عابراً؛ إنها قرار يحدد إيقاع كل مواجهة، ويحوّل ساحة الحديقة إلى اختبار ممتع للصبر والتوقيت.
اقرأ المقال: عباد الشمس يضبط إيقاع المعركة في Plants vs. Zombies


ما الذي ينجح فيه PhonePe بوضوح؟
أقوى نقطة في تجربتي هي الجمع بين الدفع اليومي والخدمات المالية في واجهة واحدة. لو كنت أستخدم تطبيقًا للدفع وآخر للشحن وثالثًا لمراجعة خيارات الاستثمار، فسأضطر إلى تذكر أماكن مختلفة وسجلات مختلفة. PhonePe يقلل هذا التشتت. هذا لا يجعله بديلًا تلقائيًا عن كل خدمة متخصصة، لكنه يمنحني نقطة بداية واحدة عندما لا أريد البحث طويلًا.
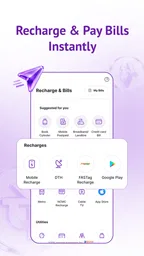
بالنسبة إلى شحن الرصيد، تكمن الفائدة في اختصار العملية بعد اختيار الخدمة والمبلغ. الاستخدام المتكرر هنا عملي جدًا، خاصة لمن يشحن هاتفه لأفراد الأسرة أو يحتاج إلى تنفيذ العملية بسرعة. نصيحتي هي الاحتفاظ بعادة مراجعة الرقم أو الحساب قبل التأكيد، لأن السرعة نفسها قد تصبح مصدر خطأ إذا كان لدي أكثر من رقم محفوظ أو كنت أنفذ عمليات متشابهة متتالية.
أما في المدفوعات عبر UPI، فأرى أن أفضل استخدام للتطبيق هو المدفوعات الصغيرة والمتكررة والتحويلات التي أستطيع التحقق منها فورًا. بعد كل عملية، أتعامل مع سجل المعاملات كمرجع عملي وليس مجرد أرشيف. عند مراجعة المصروفات، يساعدني ذلك على تمييز المدفوعات الرقمية عن المصروفات النقدية، لكنني لا أعتبر السجل بديلًا عن ميزانية شخصية؛ التطبيق ينفذ العملية، ولا يقرر لي إن كان الإنفاق مناسبًا.
هناك فائدة أخرى أقل وضوحًا: وضع الخدمات المالية بجوار الدفع قد يساعد المستخدم على اكتشاف خيارات لم يكن يعرفها، لكنه قد يدفعه أيضًا إلى اتخاذ قرار أسرع من اللازم. لذلك أستخدم التطبيق على مرحلتين. أبدأ بالبحث عن الخدمة، ثم أتوقف قبل أي التزام لأقرأ التفاصيل وأقارنها بما أحتاج إليه. هذا الفصل بين الاستكشاف والموافقة من أكثر العادات التي أراها مهمة عند استخدام تطبيق يجمع الدفع والائتمان والاستثمار.
القروض والاستثمار: الراحة لا تعني أن القرار بسيط
وجود تطبيق قروض شخصية داخل تجربة الدفع قد يكون مفيدًا عندما يحتاج المستخدم إلى معرفة الخيارات المتاحة من مكان مألوف. لكنني لا أتعامل مع ظهور خيار القرض على أنه توصية بالحصول عليه. القرض التزام مالي، وأي مستخدم ينبغي أن يفهم قيمة السداد، المواعيد، الشروط، وما إذا كان الدخل يسمح به قبل المتابعة. سهولة الوصول قد تجعل القرار يبدو أخف من حقيقته، وهذه نقطة ضعف محتملة في أي تطبيق يضع التمويل بجوار المدفوعات اليومية.
الأمر نفسه ينطبق على صناديق الاستثمار المشتركة. وجودها داخل PhonePe قد يجعل بداية البحث أسهل لشخص يريد التعرف إلى الاستثمار، لكنه لا يحول التطبيق إلى مستشار مالي شخصي. أنا أفضل أن أتعلم أولًا عن مستوى المخاطرة، مدة الاستثمار، وطبيعة المنتج قبل اختيار أي خيار. إذا كان المستخدم يريد تحليلًا عميقًا أو أدوات متقدمة لاتخاذ القرار، فقد تكون منصة مالية متخصصة أنسب له من تطبيق دفع متعدد الاستخدامات.
بطاقات الائتمان والتأمين يوسّعان نطاق التطبيق أكثر، لكنهما يضيفان قرارات تحتاج إلى انتباه طويل الأمد. بطاقة الائتمان ليست مجرد وسيلة دفع إضافية، والتأمين ليس عملية شراء عابرة. عند مقارنة هذه المنتجات، لا أكتفي باسم الجهة أو سهولة الطلب، بل أبحث عن الرسوم والشروط وحدود التغطية والتزامات السداد. PhonePe مفيد كبوابة استكشاف، لكنني لا أراه سببًا كافيًا لاختيار منتج مالي بعينه.
موقف واقعي يكشف نقاط القوة والاحتكاك
لنفترض أنني خارج المنزل وأحتاج إلى دفع قيمة مشتريات، ثم أكتشف أن رصيد الهاتف منخفض وأريد شحنه، وبعد ذلك أحتاج إلى الرجوع إلى عملية الدفع للتأكد من نجاحها. وجود هذه المهام في تطبيق واحد يوفر وقتًا واضحًا. أستطيع تنفيذ الدفع، الانتقال إلى الشحن، ثم العودة إلى سجل العمليات بدل فتح خدمات متعددة. هذه هي الحالة التي أشعر فيها بأن PhonePe يتفوق على استخدام تطبيقات منفصلة.
لكن إذا فشلت العملية أو تأخر ظهور النتيجة، يصبح الصبر مهمًا. لا أكرر الدفع مباشرة لمجرد أن الشاشة لم تتغير، لأن التكرار قد يؤدي إلى محاولة ثانية بينما تكون الأولى قيد المعالجة. أراجع حالة العملية أولًا، وأتحقق من الحساب أو الجهة المستلمة قبل اتخاذ خطوة أخرى. هذه ليست ميزة خاصة بواجهة التطبيق بقدر ما هي طريقة استخدام ذكية، لكنها مهمة جدًا في تطبيقات الدفع. أكبر خطأ يمكن ارتكابه هو اعتبار غياب الاستجابة الفورية دليلًا مؤكدًا على فشل العملية.
كما أن جمع السجل المالي في تطبيق واحد له جانب عملي وجانب حساس. من المفيد أن أجد عملياتي في مكان واحد، لكنني أتعامل مع الهاتف والحساب باعتبارهما نقطة وصول مهمة إلى أموالي. أستخدم قفل الجهاز، وأتجنب تأكيد أي طلب لا أفهمه، ولا أشارك رموز التحقق أو بيانات الدخول مع أي شخص. هذه العادات لا تجعل التطبيق أفضل أو أسوأ، لكنها تحدد كثيرًا من أمان التجربة الفعلية.
ما الذي قد يزعجني أو يجعلني أختار بديلًا؟
أهم تحفظ لدي هو اتساع نطاق التطبيق. المستخدم الذي يريد إرسال دفعة فقط قد يرى أقسامًا كثيرة لا يحتاج إليها. هذا الاتساع مفيد عندما أتنقل بين الشحن والدفع والخدمات المالية، لكنه قد يضيف تشتيتًا عندما أريد إجراءً واحدًا سريعًا. تطبيق UPI أبسط أو تطبيق البنك المباشر قد يكون أفضل لمن يفضل أقل عدد ممكن من الخيارات أو يريد إبقاء كل معاملاته داخل بيئته المصرفية.
الاعتماد على تطبيق واحد لكل هذه المهام قد يخلق أيضًا نقطة اعتماد مركزية. إذا كنت أريد فصل المدفوعات اليومية عن الاستثمار أو القروض، فقد أفضّل استخدام خدمات مستقلة حتى أراجع كل قرار في سياقه. هذا ليس عيبًا مطلقًا في PhonePe، بل مفاضلة: الراحة مقابل الفصل والوضوح. المستخدم المنظم قد يستفيد من الاثنين، فيستخدم PhonePe للمدفوعات والشحن، ويحتفظ بالقرارات المالية الأطول أمدًا في منصة متخصصة.
هناك احتكاك آخر يتعلق بطبيعة الخدمات المالية نفسها. الدفع والشحن عادة قرارات قصيرة، أما القرض أو الاستثمار أو التأمين فتحتاج إلى قراءة ومقارنة. عندما تظهر كلها داخل تجربة واحدة، قد ينسى المستخدم أن مستوى التدقيق المطلوب تغير. لهذا لا أنصح باستخدام التطبيق بطريقة التمرير السريع عند التعامل مع منتج مالي. أبطئ عمدًا، اقرأ، ثم قارن خارج التطبيق إذا لزم الأمر.
كما أن PhonePe ليس الخيار المناسب لمن لا يستخدم UPI أو لا يحتاج إلى الخدمات المرتبطة به. إذا كانت احتياجاتي تقتصر على إدارة حساب مصرفي، فقد يكون تطبيق البنك أكثر مباشرة. وإذا كنت أبحث عن متابعة استثمارية متقدمة، فقد أحتاج إلى منصة تركز على ذلك بدل تطبيق يجمع عدة مجالات. قوة PhonePe في الجمع، وليست بالضرورة في التخصص العميق بكل مجال.
متى تكون البدائل أرجح؟
حين تكون الأولوية هي تنفيذ المدفوعات فقط، أفضّل مقارنة PhonePe بتطبيق UPI أكثر بساطة، لا بمجرد عدّ الخدمات التي يعرضها كل واحد. الاختبار العملي عندي هو عدد الخطوات الذهنية: هل أصل بسرعة إلى الدفع الذي أحتاجه، وهل أستطيع تمييزه عن خيارات لا أستخدمها؟ أما إذا كانت إدارة الحساب والتحويلات المصرفية هي محور يومي، فقد يكون تطبيق البنك أوضح لأنه يبقي تلك المهام ضمن سياق الحساب نفسه.
في الاستثمار والائتمان، أختار عادة منصة متخصصة إذا كنت أحتاج إلى بحث ومقارنة أعمق. PhonePe يصلح كبداية لاستكشاف المجال، لكن التنقل السهل لا يغني عن فحص الرسوم والشروط والمخاطر. ومن يريد فصل ميزانيته عن قرارات الاقتراض أو الاستثمار قد يجد راحة أكبر في توزيع المهام بين خدمات مختلفة، حتى لو كان ذلك يعني فتح أكثر من تطبيق.
وهناك سؤال عملي: هل أستطيع استخدامه من دون الاستفادة من كل أقسامه؟ نعم، يمكنني ببساطة التركيز على الدفع والشحن وترك الخيارات الأخرى دون استخدام. هذا يجعل التطبيق أنسب لمن يريد المرونة، لكنه لا يزيل احتمال ازدحام الواجهة. إن كان وجود خدمات إضافية يشتتني أو يدفعني إلى فتح منتجات لا أحتاجها، فالبديل الأبسط قد يكون الخيار الأهدأ.
لمن أوصي به؟
أوصي به أولًا للمستخدم الذي يعتمد على الدفع عبر UPI بصورة متكررة ويريد تنفيذ الشحن وبعض المهام المالية من واجهة واحدة. يناسب أيضًا من يتعامل مع مدفوعات يومية كثيرة ويريد الرجوع إلى سجل موحد بدل البحث في تطبيقات متعددة. وجوده المجاني يجعله سهل التجربة، لكنني أنصح ببدء الاستخدام من المدفوعات والشحن، ثم استكشاف الأقسام الأخرى تدريجيًا.
قد يكون مناسبًا للعائلات التي تدير عدة عمليات شحن أو مدفوعات، بشرط مراجعة المستلم والرقم في كل مرة. وهو مفيد كذلك للمستخدم الذي يريد نقطة دخول إلى القروض أو صناديق الاستثمار أو التأمين، بشرط أن يراه كأداة وصول ومقارنة، لا كبديل عن الفهم المالي. إذا كان الشخص يعرف مسبقًا أنه يميل إلى اتخاذ قرارات سريعة عند رؤية عروض مالية، فالأفضل أن يضع لنفسه قاعدة واضحة: لا يوافق على أي التزام في الجلسة نفسها التي اكتشفه فيها.
أما من يريد أبسط تجربة ممكنة، أو يرفض جمع المدفوعات والائتمان والاستثمار في مكان واحد، فقد يكون تطبيق مصرفي مباشر أو خدمة متخصصة أكثر راحة. كذلك لا أوصي بالاعتماد عليه وحده لمن يحتاج إلى تحليلات استثمارية متقدمة أو إدارة مالية شاملة. PhonePe قوي كأداة يومية متعددة الوظائف، وليس كحل شامل لكل نوع من أنواع التخطيط المالي.
الحضور والاعتمادية والانطباع العام
يطوره PhonePe، وقد وصل إلى انتشار واسع جدًا؛ إذ تجاوز عدد مرات التثبيت مليار تثبيت، ويحمل متوسط تقييم يبلغ 4.6. هذه الأرقام تعطي انطباعًا بأن التطبيق حاضر بقوة بين مستخدمي الدفع، لكنها لا تعفيني من تقييمه وفق احتياجاتي. الانتشار لا يضمن أن كل قسم مناسب لكل شخص، كما أن التقييم العام يجمع تجارب الدفع والشحن والخدمات المالية في صورة واحدة.
صدر التطبيق في 14/10/2016، وتظهر نسخته الحالية برقم 26.08.28.0. بالنسبة إليّ، الأهم من رقم الإصدار هو إبقاء التطبيق محدثًا من المصدر الرسمي واستخدامه على جهاز يدعم متطلباته. التحديثات في تطبيق مالي ليست أمرًا تجميليًا؛ فهي جزء من الحفاظ على تجربة مستقرة، خصوصًا عندما تتغير طرق الدفع أو تظهر تحسينات في الأقسام المختلفة.
تصنيفه كأداة ضمن الشؤون المالية يصف استخدامه اليومي بدقة، لكنني أراه أقرب إلى مركز خدمات مالية منه إلى تطبيق دفع بسيط. هذه نقطة تفسر معظم مزاياه وعيوبه معًا. فالمركزية توفر وقتًا، لكنها تتطلب من المستخدم أن يعرف أين تنتهي العملية السريعة وأين يبدأ القرار الذي يحتاج إلى دراسة.
تكلفة الانتقال وما يستحق الاحتفاظ به
إذا كنت أستخدم بالفعل تطبيقًا آخر للدفع، فالانتقال لا يحتاج بالضرورة إلى استبداله دفعة واحدة. أبدأ بإضافة PhonePe كخيار لمهمة واضحة، مثل شحن الرصيد أو مدفوعات UPI المعتادة، وأقارن أيهما أسهل في مراجعة المستلم وسجل العملية. هذا الاختبار المحدود يقلل احتمال أن أغيّر روتيني كله قبل أن أعرف إن كانت الواجهة تناسبني.
كما أن الانتقال لا يعني نقل كل قراراتي المالية إلى التطبيق الجديد. يمكنني إبقاء الاستثمار أو التأمين في الخدمة التي أراجعها عادة، واستخدام PhonePe للمهام اليومية فقط. هذه طريقة عملية للاستفادة من جمع الدفع والشحن من دون جعل سهولة الوصول سببًا لتغيير ترتيبات مالية طويلة الأجل.
الخلاصة: تطبيق عملي بشرط استخدامه بوعي
بعد تجربة طريقة عمله، أرى أن PhonePe خيار قوي لمن يريد دفعًا عبر UPI وشحنًا وخدمات مالية متعددة في مكان واحد. أفضل ما فيه هو تقليل التنقل بين التطبيقات، وإتاحة مسار سريع للمهام اليومية. كما أن الوصول المجاني ودعم الأجهزة التي تبدأ من Android 7.0 يجعلان تجربته سهلة نسبيًا لعدد كبير من المستخدمين.
لكنني لا أعتبر كثرة الخدمات سببًا كافيًا لاستخدام كل شيء داخله. القروض، صناديق الاستثمار المشتركة، بطاقات الائتمان والتأمين تحتاج إلى مقارنة وقراءة، حتى لو كان الوصول إليها مريحًا. بالنسبة إلى الدفع والشحن، أوصي به بوضوح. أما القرارات المالية طويلة الأمد، فأوصي باستخدامه كبداية للبحث لا كنهاية للتفكير.
حكمي النهائي: PhonePe ممتاز كمحفظة عمل يومية لمستخدم UPI النشط، وجيد كبوابة للخدمات المالية، لكنه ليس البديل الأفضل لكل تطبيق مصرفي أو استثماري متخصص. إذا كنت تريد الراحة وتعرف كيف تراجع كل عملية قبل تأكيدها، فسيكون إضافة مفيدة لهاتفك. أما إذا كنت تفضل البساطة الشديدة أو تحتاج إلى تحليل مالي عميق، فمن الأفضل أن تختار أداة أكثر تخصصًا وتستخدم PhonePe فقط عندما يخدم حاجة واضحة.
أبرز النقاط
- تحويلات UPI سريعة ومتاحة على مدار الساعة.
- دعم دفع الفواتير وإعادة شحن الهاتف من تطبيق واحد.
- واجهة واضحة وسهلة الاستخدام للمستخدمين الجدد.
- إمكانية تتبع سجل المعاملات والإيصالات بسهولة.
- تنبيهات فورية تساعد على مراقبة العمليات المالية.
القيود
- يتطلب رقم هاتف وحسابًا مصرفيًا هنديًا لاستخدام معظم الخدمات.
- بعض الميزات والقروض قد تختلف حسب الأهلية والموقع.
- قد تتأخر المعاملات عند وجود مشكلات في البنك أو شبكة UPI.
- تحتاج بعض الخدمات إلى التحقق من الهوية والبيانات الشخصية.
- قد تُطبق رسوم على خدمات أو معاملات محددة وفقًا للشروط.
الأسئلة الشائعة
01ما هو تطبيق PhonePe UPI Payments, Loan App وكيف يعمل؟
يُعد PhonePe تطبيقًا ماليًا يتيح للمستخدمين في الهند إجراء المدفوعات الرقمية عبر UPI، وتحويل الأموال بين الحسابات البنكية، ودفع الفواتير، وإعادة شحن الهاتف، والشراء من المتاجر أو الإنترنت. يعتمد الاستخدام عادةً على ربط رقم الهاتف بحساب بنكي وإنشاء رمز UPI PIN. تختلف الخدمات المتاحة حسب البلد والبنك وأهلية الحساب.
02هل تطبيق PhonePe آمن لإجراء المدفوعات وتحويل الأموال؟
يوفر PhonePe طبقات حماية مثل رمز UPI PIN، وقفل الجهاز، والتنبيهات الخاصة بالمعاملات، إلا أن أمان الحساب يعتمد أيضًا على سلوك المستخدم. لا تشارك رمز UPI PIN أو كلمات المرور أو رموز التحقق مع أي شخص، ولا توافق على طلبات دفع غير معروفة. تذكّر أن رمز UPI PIN يُستخدم لإرسال الأموال، وليس لاستقبالها.
03هل يقدم PhonePe قروضًا فعلية، وما شروط الحصول عليها؟
قد يعرض التطبيق منتجات قروض أو خدمات ائتمانية من شركاء ماليين، لكن PhonePe ليس بالضرورة الجهة المقرضة في كل حالة. تختلف الأهلية والمبالغ والفوائد والرسوم ومدة السداد وفقًا للشريك، والدخل، والسجل الائتماني، والمعلومات المقدمة. قبل الموافقة، راجع اسم الجهة المرخصة، والتكلفة الإجمالية، وجدول السداد، وسياسة الخصوصية بعناية.
04هل توجد رسوم عند استخدام PhonePe للمدفوعات أو تحويل الأموال؟
تعتمد الرسوم على نوع العملية وطريقة الدفع والجهة المستفيدة. قد تكون بعض تحويلات UPI مجانية للمستخدم، بينما يمكن أن تُفرض رسوم على خدمات معينة مثل بطاقات الائتمان، أو شحنات محددة، أو بعض الخدمات المالية والقروض. يعرض التطبيق عادةً أي رسوم قبل تأكيد العملية، لذلك تحقق من الشاشة النهائية والإيصال الإلكتروني قبل الضغط على زر الدفع.
05ماذا أفعل إذا فشلت المعاملة أو لم يصل المبلغ إلى المستلم؟
ابدأ بفحص سجل المعاملات داخل التطبيق لمعرفة ما إذا كانت العملية معلقة أو فاشلة أو مكتملة. لا تكرر الدفع فورًا إذا كان المبلغ قد خُصم، لأن العملية قد تُعالج لاحقًا. احتفظ برقم المرجع ولقطات الشاشة، ثم استخدم مركز المساعدة داخل PhonePe للتواصل مع الدعم. إذا لم تُحل المشكلة، تواصل مع البنك أو الجهة المستلمة وفق تعليمات التطبيق.
PhonePe UPI Payments, Loan App بلغات أخرى
